San Pedro Sula, Honduras. Como casi todos los países del mundo, Honduras ha visto como su estabilidad macroeconómica se va erosionando en un complejo contexto geopolítico, económico y hasta climático.
Fenómenos como El Niño o la guerra en Oriente Medio continúan pasándole factura a los hondureños, en la forma de precios más altos, ya sea que vayan al supermercado, a la bodega o a la pulpería de la esquina.
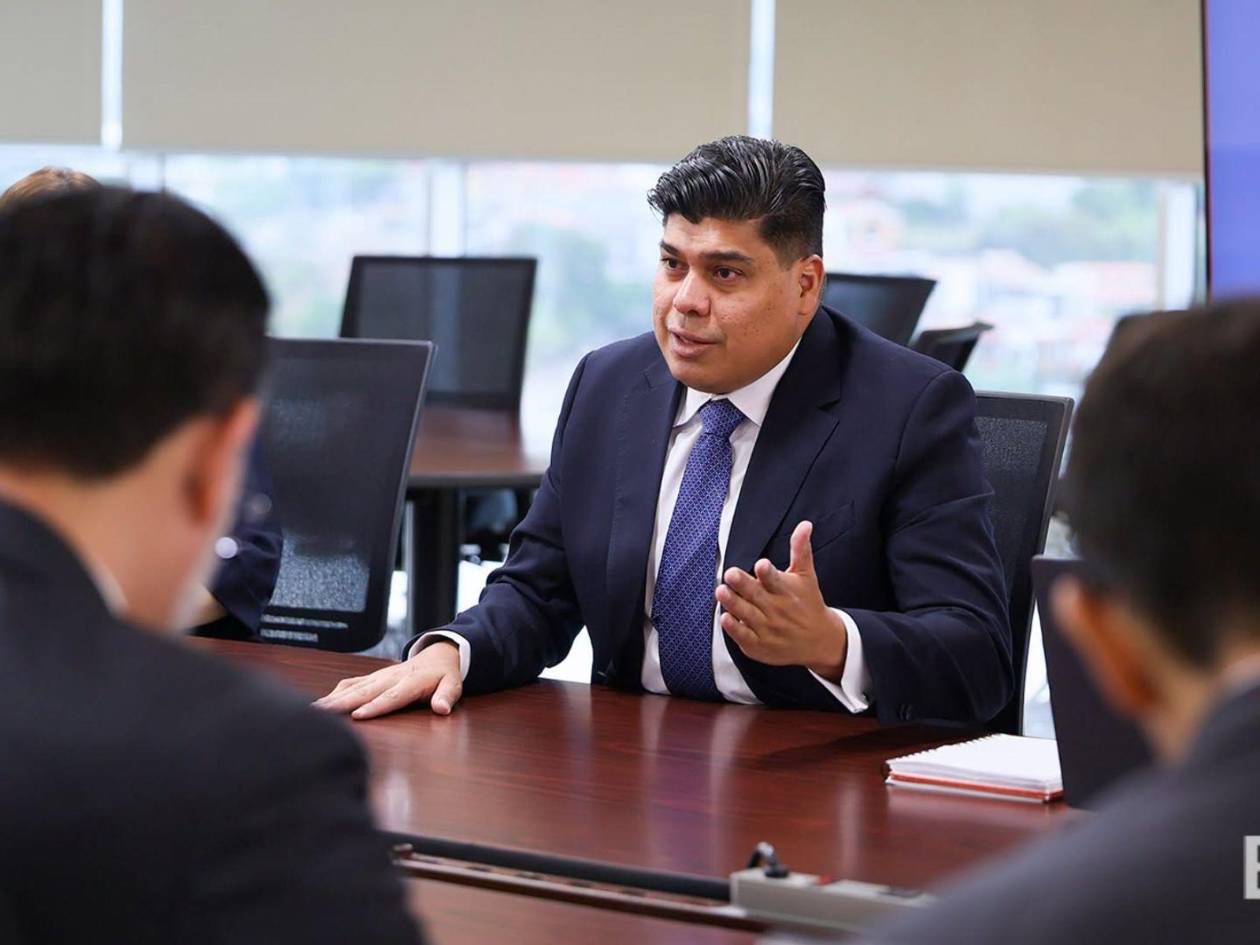
Para explicar este contexto y ofrecer algunas perspectivas económicas para el 2027, LA PRENSA conversó con Roberto Lagos, presidente del Banco Central de Honduras (BCH).
Se ha superado el rango meta de inflación previsto para este año, que era de entre 4 % y 5 %. Según el último dato, ya nos acercamos al 7 %. ¿Qué tanto preocupa esta situación al BCH y cuándo se estima que la inflación volverá al rango objetivo?
En primer lugar, hay que reconocer que la duración del encarecimiento del petróleo ha sido mayor de lo que cualquiera hubiera esperado. Esto, definitivamente, tiene una incidencia. Cuando usted observa la composición de la inflación, identifica que la mayoría proviene del sector transporte.
Obviamente, esto tiene un impacto significativo. Por tanto, retornar al rango meta de inflación será uno de los mayores desafíos para el cierre de 2026. Además, si observa la inflación en Estados Unidos, cuyo rango meta es del 2 %, difícilmente ese país podrá retornar a su objetivo inflacionario.
El rango meta existe precisamente porque se busca alcanzarlo. Desde el gabinete económico, estamos tratando de atenuar el impacto de la inflación mediante la política fiscal, a través de los subsidios a los combustibles, y mediante la absorción de liquidez y los movimientos de la Tasa de Política Monetaria (TPM), por el lado monetario.
Consideramos que, de no haber tomado las medidas en el momento y de la forma correctos, la inflación fácilmente sería medio punto porcentual adicional a lo que tenemos actualmente. Eso habría tenido un impacto mayor.
En cuanto a cuándo volveremos al rango de tolerancia, estimamos que podría ocurrir el próximo año. El rango meta sigue siendo de cuatro más o menos uno por ciento, pero el impacto de la crisis de los combustibles y de las condiciones relacionadas con el estrecho de Ormuz provocaría que el retorno al rango de tolerancia ocurra alrededor de mayo o junio del próximo año.
Otro punto importante es por qué fue necesario subir la TPM. El incremento nos permitió administrar el crawling peg.
(Nota: Crawling peg, conocido también en español como "tipo de cambio móvil" o "devaluación administrada", se refiere a un régimen cambiario intermedio en el que un banco central ajusta de forma gradual, periódica y predecible el valor de la moneda nacional frente a otra divisa de referencia. Fuente: Wikipedia)
¿A qué me refiero? Al estar en un esquema intermedio, subir la TPM permite aliviar parte de las presiones sobre el tipo de cambio.
Si usted observa, se ha producido una mayor estabilización del tipo de cambio. ¿Con qué objetivo? Contener la inflación importada.
Por eso también era necesario subir la TPM: para administrar el crawling peg. Esa administración nos permite requerir menos dólares para realizar nuestras compras y, por lo tanto, minimizar la inflación importada.
Con respecto a la Tasa de Política Monetaria, ¿existe la posibilidad de que vuelva a aumentar si la inflación continúa acelerándose?
Todos los días realizamos un análisis basado en datos. Creo que aquí lo importante es lo siguiente.
Cuando incrementamos la TPM, se anunció que se encarecería el crédito y que las tasas de interés subirían. Sin embargo, lo que muestran los datos es lo contrario: las tasas de interés se mantienen todavía en los mismos niveles, porque el mecanismo de transmisión de la TPM generalmente toma entre seis y nueve meses.
Aquí es importante entender por qué se realizó el primer movimiento de la TPM. Se hizo por tres razones principales.
La primera es mantener ancladas las expectativas de inflación mediante la política monetaria, de forma que se evite el efecto de propagación. Cuando usted observa la composición de la inflación, identifica que la inflación núcleo está contenida. Lo que pretendemos es mantener ese comportamiento y evitar que el incremento de precios provocado por un factor externo se transmita con mayor fuerza a la economía.
El segundo motivo es que incrementar la TPM permite administrar el crawling peg, que es el mecanismo de deslizamiento que tenemos en el país. Estamos basados en un esquema de crawling peg, por lo que el aumento de la tasa permite ponerle un poco de freno y reducir el ritmo de deslizamiento. Esto contribuye a contener la inflación importada.
El tercer motivo está relacionado con la experiencia de 2023 y 2024, cuando la tasa de política monetaria se desacopló, en términos reales, de la tasa de interés de la Reserva Federal de Estados Unidos (FED), lo que generó una salida de capitales.
Lo que buscamos es evitar que los dólares salgan del país por un efecto de arbitraje y mantenerlos para el buen funcionamiento de la subasta.
Esos son los tres argumentos que utilizamos para justificar esta decisión. Ahora bien, hay algo sumamente relevante: debemos observar las condiciones internacionales. Si nuestros socios estratégicos realizan movimientos en sus tasas de interés debido a los diferenciales de inflación, incorporamos esos cambios a nuestra evaluación para determinar si podrían producirse futuros movimientos de la TPM.
Lo más importante es garantizar que los movimientos de cualquier variable macroeconómica no sean abruptos. Es como cuando usted tiene un plan de vuelo: al atravesar una turbulencia, busca que el avión se mueva de manera suave.

No queremos repetir lo ocurrido en 2024, cuando, por haber retardado la toma de decisiones, se tuvieron que realizar dos incrementos abruptos de 100 y 175 puntos básicos. Lo que buscamos es manejar un plan de vuelo que permita movimientos prudentes y graduales en la tasa de política monetaria. Para eso estamos comprometidos y por eso realizamos análisis basados en datos.
Según su apreciación, ¿cuáles serían los principales factores que podrían impedir que la inflación se desacelere?
En este momento, los principales elementos son dos. En primer lugar, ya teníamos un shock relacionado con los aranceles y, adicionalmente, tenemos los shocks de los combustibles y del fenómeno de El Niño.
¿Por qué lo digo? Porque los shocks relacionados con los aranceles y la energía tienen un impacto sobre los combustibles, específicamente sobre el diésel, cuyo encarecimiento está golpeando al pueblo hondureño.
Comprendemos esta situación y por eso se han implementado medidas para absorber buena parte de los incrementos en los combustibles. El Gobierno del presidente Asfura ha tratado de absorber muchos de esos impactos mediante la política fiscal, procurando mantener la responsabilidad fiscal y un déficit del 1 %.
El otro elemento es el fenómeno de El Niño. Algunos alimentos y productos agrícolas se encarecen cuando se presentan condiciones de sequía, debido a la reducción de la producción. Cuando observamos la composición de la inflación, ese efecto de El Niño ha contribuido aproximadamente con medio punto porcentual adicional a la inflación.
Ante esos riesgos, para el próximo año se deben generar iniciativas que promuevan el crédito en el sector agrícola. Esto permitiría mejorar las tecnologías de riego y ampliar el acceso al financiamiento. Fortalecer el crédito agrícola es clave para evitar, minimizar o atenuar nuestra exposición futura a los fenómenos climáticos. Este ya no es un asunto exclusivo del Banco Central.
También es necesario revisar otro aspecto. Tuvimos una reunión con la Secretaría de Desarrollo Económico para proporcionarles elementos y análisis de datos que les permitan identificar si existen prácticas anticompetitivas en el mercado que estén provocando incrementos en determinados productos, por ejemplo, debido al acaparamiento.
Esa vigilancia permite distinguir entre un efecto relacionado con un shock de oferta y los incrementos provocados por malas prácticas de mercado. Por eso, la Secretaría de Desarrollo Económico debe mantenerse vigilante.
Hablemos ahora sobre las reservas internacionales que, según las últimas cifras, están en niveles históricos. ¿Qué objetivos tiene el Banco Central con respecto al nivel óptimo de reservas y cómo piensa mantenerlo?
Básicamente, desde que asumimos la presidencia del Banco Central estamos promoviendo una cultura de mayor acumulación de reservas.
Se lo explico de una manera sencilla: nuestras reservas internacionales son el fundamento que nos da credibilidad ante el mercado exterior.
En ese proceso de generar credibilidad, es importante mostrar al mercado que contamos con suficientes dólares para hacer frente tanto a nuestros compromisos de pago de deuda como a nuestras necesidades de importación.
¿Por qué es necesario acumular reservas internacionales? Porque estas se distinguen en tres tramos. El primero corresponde a los pasivos, es decir, todas aquellas contingencias que el Banco Central debe atender, como los requerimientos relacionados con el encaje en dólares.
Por cada dólar que usted deposita, hay una cantidad de dólares que se deposita en el Banco Central. Por tanto, si un día decide retirar esos dólares de su banco, el Banco Central debe ser capaz de devolverlos a la institución financiera.
El segundo tramo corresponde a la liquidez. Este permite hacer frente a compromisos de corto plazo, como los pagos de deuda que debe realizar el Gobierno durante un año. Además, alimenta la subasta de divisas.
La subasta de divisas permite que todos los agentes económicos tengan acceso a dólares. Si usted recuerda, durante 2023, 2024 y parte de 2025, comprar dólares en la economía hondureña era complicado.
Finalmente, existe un tercer tramo relacionado con la inversión. Cuando se alcanza un proceso importante de acumulación de reservas, una parte puede invertirse en portafolios. Estos generan retornos que se utilizan para garantizar la independencia operativa del Banco Central.
¿A qué me refiero con esto? El Banco Central no recibe ninguna asignación presupuestaria del Gobierno central, sino que genera sus propios recursos para su funcionamiento. Adicionalmente, contribuye en ocasiones con el Gobierno, de acuerdo con el artículo 5, cuando existen excedentes en esos retornos.
Esto fortalece la hoja de balance y garantiza el buen funcionamiento del sistema financiero.
Como tenemos previsto avanzar hacia un mercado interbancario de divisas, el buen funcionamiento y la fluidez de la economía solo pueden garantizarse si contamos con una cantidad importante de reservas internacionales. Tener suficientes reservas permitirá que en ese mercado no existan presiones y que haya una circulación adecuada de dólares entre los agentes económicos.
Obviamente, el mercado interbancario de divisas es un proceso gradual y progresivo que busca brindar credibilidad en el acceso a dólares. Este es el mecanismo ideal para atraer más inversión al país.
Pasando al tema de las remesas, ¿ve algún riesgo macroeconómico derivado de depender cada vez más de ese recurso?
Cuando usted observa su tamaño como porcentaje del PIB, sí representan un componente sumamente relevante que viene a compensar otros elementos.
Durante 2025 tuvimos un crecimiento interanual del 25 % en las remesas. En 2026 estamos observando crecimientos del 11.5 %. Lo que consideramos es que, debido a que las bases de crecimiento han sido tan elevadas, ese comportamiento podría comenzar a moderarse y acercarse a tasas históricas de entre 3 % y 5 %.
Es difícil pensar que las remesas, después de crecer sobre una base del 25 % y registrar un crecimiento adicional del 12 % sobre esa misma base, puedan mantener ese ritmo.
Seguiremos acumulando reservas y las remesas continuarán creciendo, pero probablemente sus tasas de crecimiento serán menores.
Lo que debemos aprovechar es continuar acumulando reservas y utilizar esas remesas para capitalizar una mayor cantidad de reservas internacionales.
Lo que esto ha demostrado es que, aunque en ocasiones pareciera que las remesas podrían descender, los hondureños en el extranjero son sumamente solidarios y continúan enviando cantidades importantes.
Usted lo observa si recuerda que, cuando se produjo la cancelación del TPS, todo el mundo anticipaba una caída de las remesas. Sin embargo, lo que hemos visto es que continúan creciendo a tasas del 12 %, incluso sobre una base del 25 % del año anterior.
Después de la más reciente revisión del acuerdo con el Fondo Monetario Internacional, ¿cuáles son los retos más difíciles que Honduras todavía tiene que cumplir con respecto a ese organismo?
Lo importante es entender que generamos un programa económico de una administración a otra. Lo que ganamos en este momento fue credibilidad y confianza ante un organismo como el Fondo Monetario Internacional, al demostrar que fuimos capaces de completar 12 de las 17 metas estructurales. Por eso se llegó al acuerdo técnico.
Obviamente, después de nueve meses y siete u ocho días de gobierno, todavía tenemos retos estructurales relacionados con la implementación de la reforma del sector energético y la Ley de Justicia Energética. Es un tema importante que debemos atender, porque se trata de un problema estructural de muchas décadas. La ley y su correcta implementación permitirán comenzar a corregir esas distorsiones.
El sector energético y el sector eléctrico siempre se convierten en asuntos relevantes de discusión, dadas sus implicaciones en materia de política fiscal.
Este sector genera presiones sobre las finanzas públicas del país. Por eso, es uno de los puntos en los que debemos seguir trabajando. Cualquier acuerdo posterior con el Fondo Monetario Internacional seguramente incorporará algunas metas fiscales relacionadas con la Enee, dadas sus implicaciones fiscales. Es normal.
Ahora bien, es importante mantener la estabilidad macroeconómica. Tengo una frase que repito porque considero que es fundamental entenderla: "La estabilidad macroeconómica no se extraña y no es apreciada hasta que se pierde".
Ya tuvimos un ejemplo durante 2023, 2024 y parte de 2025, cuando no se tenía estabilidad. Las tasas de interés se dispararon y no había acceso a dólares.
Eso es lo peor que le puede ocurrir al país si busca atraer inversión extranjera directa y generar las condiciones adecuadas para el crecimiento de la inversión privada y del crédito.

Por tanto, lo que se plantea para el próximo acuerdo es iniciar un nuevo proceso de negociación con el Fondo Monetario Internacional, de manera que esta vez corresponda al programa económico del presidente Asfura. En ese proceso se determinarán las reformas estructurales que permitirán seguir ganando credibilidad, enviar un mensaje positivo al sector externo y coordinar a los actores internacionales para obtener los apoyos presupuestarios que permitan continuar implementando reformas importantes.
¿Cuáles son los principales desafíos económicos que avizora el Banco Central de cara a 2027?
De cara a 2027, definitivamente no los plantearía como desafíos, sino desde otra perspectiva: ¿cuáles son las metas que tenemos como Banco Central?
Nuestra meta es continuar desregulando el acceso a dólares en la economía y avanzar hacia la implementación progresiva del mercado interbancario de divisas.
También buscamos concretar un nuevo acuerdo con el Fondo Monetario Internacional. Aunque este es un asunto de país, liderado por el presidente Asfura, considero que forma parte de nuestras metas.
Adicionalmente, queremos anclar la inflación para que el próximo año no represente un golpe tan severo para el pueblo hondureño y tratar de mantener la estabilidad macroeconómica.


