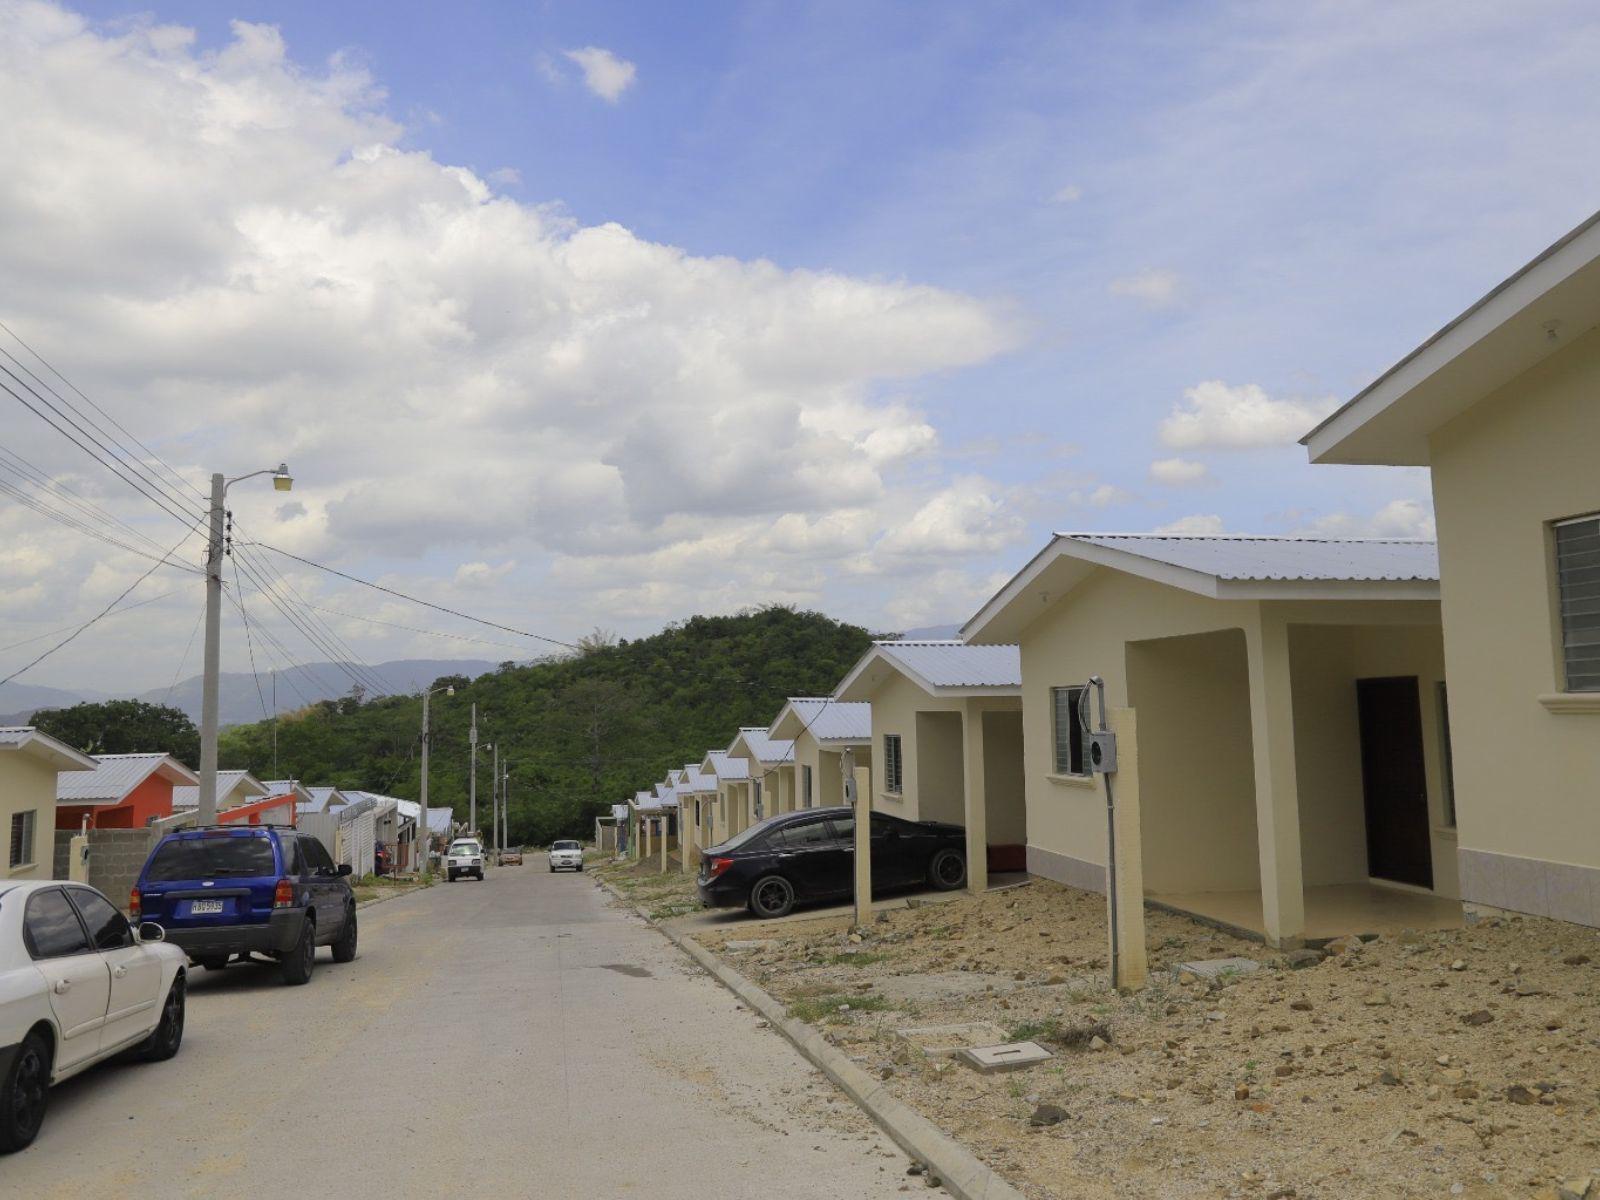
San Pedro Sula, Honduras. El Banco Hondureño para la Producción y la Vivienda (Banhprovi) analiza aumentar las tasas de interés de sus créditos habitacionales para garantizar la sostenibilidad de la Política Nacional de Vivienda y propiciar que bancos, cooperativas y otras instituciones financieras compitan en el financiamiento habitacional.
La Política Nacional de Vivienda, publicada en el diario oficial La Gaceta, ofrece un doble impulso que combina un Bono Directo de Capital (BDC) y un Subsidio Diferido a la Cuota (SDC), con el objetivo de que los hondureños puedan acceder a una vivienda propia mediante el pago de una prima menor y cuotas mensuales más bajas durante un período de 10 años.
La estrategia, aprobada el 17 de octubre mediante el decreto ejecutivo PCM-018-2026, busca reducir el déficit habitacional del país, estimado en 1.6 millones de soluciones, mediante la construcción de nuevas viviendas y el mejoramiento de inmuebles existentes. A corto y mediano plazo, se espera beneficiar a unas 15,000 familias.
El plan contempla viviendas unifamiliares con valores que oscilan entre L900,000 y L1,100,000 o más, mientras que las viviendas multifamiliares (apartamentos) tienen precios que rondan entre L1,100,000 y L1,300,000.
El salario mínimo de referencia utilizado en los análisis de la política habitacional es de L18,036, correspondiente al nivel más alto del salario mínimo del año inmediato anterior.
Fondos externos presionarían las tasas de Banhprovi
Los fondos con el que se ejecutará el Plan Nacional de Vivienda, que ascienden a cerca de L11,000 millones y provienen de un crédito del Banco de Desarrollo de América Latina y el Caribe (CAF), serán gestionados a través de Banhprovi y su sistema de primera y segunda banca. Sin embargo, para que este plan sea viable, las autoridades analizan aumentar las tasas de interés de los créditos, que actualmente oscilan entre el 4% y el 7%, las más bajas del mercado.
El argumento es que estas tasas no son sostenibles para mantener la rentabilidad de los fondos sin limitar el acceso de las familias a una vivienda.
“Estamos evaluando si la tasa de interés se va a mantener, somos sinceros, pero lo más importante es que las políticas y los diseños de los programas van a hacer que compitan con cualquier financiamiento de interés, tasas preferenciales”, declaró Sergio Roberto Amaya, presidente ejecutivo de Banhprovi, en el programa Frente a Frente.
Made with Visme Infographic Maker
Amaya explicó que, dentro de la política de vivienda, Banhprovi no puede ser el único banco que financie la adquisición de viviendas. “Que ese ha sido un problema, las tasas anteriores, son tasas que distorsionan el mercado de capitales, por eso la sostenibilidad se basa en que si no son tasas de Banhprovi la gente no quiere adquirir vivienda, si Banhprovi se le acaban los recursos viene el malestar de la gente”, afirmó.
Agregó que, con la nueva política de vivienda, buscan crear un mercado de capitales y que el subsidio sirva como apalancamiento de los créditos para que las personas puedan pagar las cuotas.
Aunque inicialmente Banhprovi manejará estos fondos, posteriormente se creará el Fondo Hondureño de la Vivienda (Fonhvivienda), en el que se operarán los diferentes programas y subsidios. Este fondo estará integrado por ocho instituciones, cuatro públicas y cuatro privadas, y contará con su propia reglamentación.

La demanda de créditos supera los recursos disponibles
Las autoridades indicaron que, si se aprueban cambios en las tasas de interés, estos se aplicarían a los nuevos créditos, mientras que las condiciones de los préstamos vigentes se mantendrían sin ajustes.
Amaya señaló que la demanda de financiamiento habitacional supera los recursos disponibles y estimó que las solicitudes en el sistema financiero podrían alcanzar entre L2,000 millones y L3,000 millones.
“Ha habido recursos, lo que pasa es que la necesidad es tan grande, y el año pasado no hubo recursos, hemos tenido que absorber la demanda del año pasado y la de este año”, expresó.
El presidente de Banhprovi indicó que la institución cuenta con una asignación de L4,000 millones para 2026, de los cuales espera colocar la totalidad.
Banhprovi y el RAP ofrecen las tasas más bajas del mercado
Además del Régimen de Aportaciones Privadas (RAP), Banhprovi se ha convertido en una de las principales alternativas para miles de hondureños que buscan adquirir una vivienda propia, debido a que ofrece créditos de entre L1.2 millones y L2.5 millones, con tasas de interés de entre el 4% y el 7%.
El RAP ofrece tasas de interés anuales de entre el 9% y el 10.5% para créditos de vivienda.
De acuerdo con datos de Banhprovi proporcionados a LA PRENSA mediante una solicitud de información, la institución recibe alrededor de 400 solicitudes de crédito al mes, es decir, unas 4,800 al año. El 55% de los fondos está destinado a vivienda media y el 45% a vivienda social.
En sus mejores períodos, Honduras llegó a construir hasta 30,000 viviendas al año. Sin embargo, en 2025 apenas se edificaron alrededor de 12,000, debido a la falta de fondos de Banhprovi, según el sector construcción.
Debido a que los fondos provienen de un financiamiento externo, un crédito del CAF con una tasa de interés superior al 5% en dólares, las tasas de interés de Banhprovi tendrían que aumentar, aunque especialistas estiman que podrían ubicarse entre el 9% y el 11%, un nivel similar al que actualmente maneja el RAP.
Seviah: aumento de tasas es necesario para ejecutar el plan de vivienda
En una entrevista concedida a LA PRENSA, Francis Argeñal, ministra de Seviah, afirmó que para que el plan de vivienda se lleve a cabo debe haber un aumento en las tasas de interés.
“Necesitamos generar sostenibilidad en la política pública, que un día haya recursos y otro día no, estamos tratando de focalizar de manera objetiva es decir que los beneficios que estamos construyendo sea a la población que realmente necesita y el tercer elemento es la eficiencia fiscal, cada lempira que se invierta necesitamos multiplicarlo”, dijo.
Agregó: “Las tasas no se pueden mantener en 4% porque nadie más puede competir con esas tasas, la tasa de financiamiento de referencia sí se va a aumentar, porque no queremos que no solo concursen los fondos de Banhprovi, que el RAP pueda entrar, los institutos de pensiones con las tasas que ya manejan, el sistema financiero con sus recursos y que podamos nosotros generar condiciones de competitividad”.
Argeñal enfatizó que, aun cuando las tasas suban, las familias tendrán acceso a una vivienda y podrán pagar cuotas accesibles gracias al doble impulso: el Bono Directo de Capital (BDC) y el Subsidio Diferido a la Cuota (SDC).
Kelvin Cortez, presidente de la Asociación de Desarrolladores Urbanísticos, Comerciales e Industriales de Honduras (Aducih), manifestó que, durante la socialización de la Política Nacional de Vivienda, las autoridades les hablaron sobre el posible aumento de las tasas de interés, aunque no les dieron mayores detalles.
Cortez enfatizó que el precio que se maneja para la vivienda social está por debajo de la realidad y que existe escasez de proyectos de este tipo.
Harry Panting, presidente de la Asociación de Urbanizadores y Promotores de Vivienda de Honduras (Asuprovih), declaró que el doble impulso, mediante el apoyo al capital y a las mensualidades, ayudará a mitigar el impacto que tendría el aumento de las tasas de interés durante los 10 años que dura el apoyo.
“Creo que los funcionarios están viendo cómo los bonos se hacen realidad y lleguen a quienes realmente lo necesitan, pero esperamos el acompañamiento de las alcaldías”, opinó Leonardo Villegas, desarrollador de proyectos de vivienda.
Economistas advierten impacto por aumento de las tasas de interés
Amparo Canales, expresidenta del Colegio Hondureño de Economistas, explicó que la vivienda es un desafío social y económico del país. Consideró que la aprobación de la política abre una oportunidad para que los hondureños accedan a una vivienda propia. Sin embargo, señaló que un incremento en las tasas de interés debe valorarse, porque podría tener un impacto en las familias de menores recursos. Por ello, recomendó focalizar los bonos en quienes tienen menores ingresos.
Una alternativa podría ser ampliar los plazos de los créditos, que rondan entre 25 y 30 años, aunque reafirmó que un aumento en las tasas de interés tendría un impacto.
En Honduras, los bancos privados y las instituciones que canalizan fondos estatales, como Banhprovi, rechazan solicitudes de crédito para vivienda principalmente por sobreendeudamiento, mal historial crediticio, informalidad o inestabilidad laboral, ingresos insuficientes o no comprobables, falta de prima y residencia en zonas vulnerables. Estos son algunos de los filtros por los que cientos de hondureños no logran obtener financiamiento.
La Política Nacional de Vivienda contempla distintas soluciones habitacionales. El acceso a una vivienda no se limita únicamente a comprar una casa terminada: también incluye la adquisición de una primera vivienda o vivienda nueva, el mejoramiento, la ampliación o reparación de inmuebles, la construcción en lote propio, la liberación de lote y construcción, así como el arrendamiento con opción a compra.
Estas modalidades forman parte del marco aprobado de la Política Nacional de Vivienda. Su implementación estará sujeta a la reglamentación, la disponibilidad de recursos y la habilitación de los intermediarios financieros elegibles.


