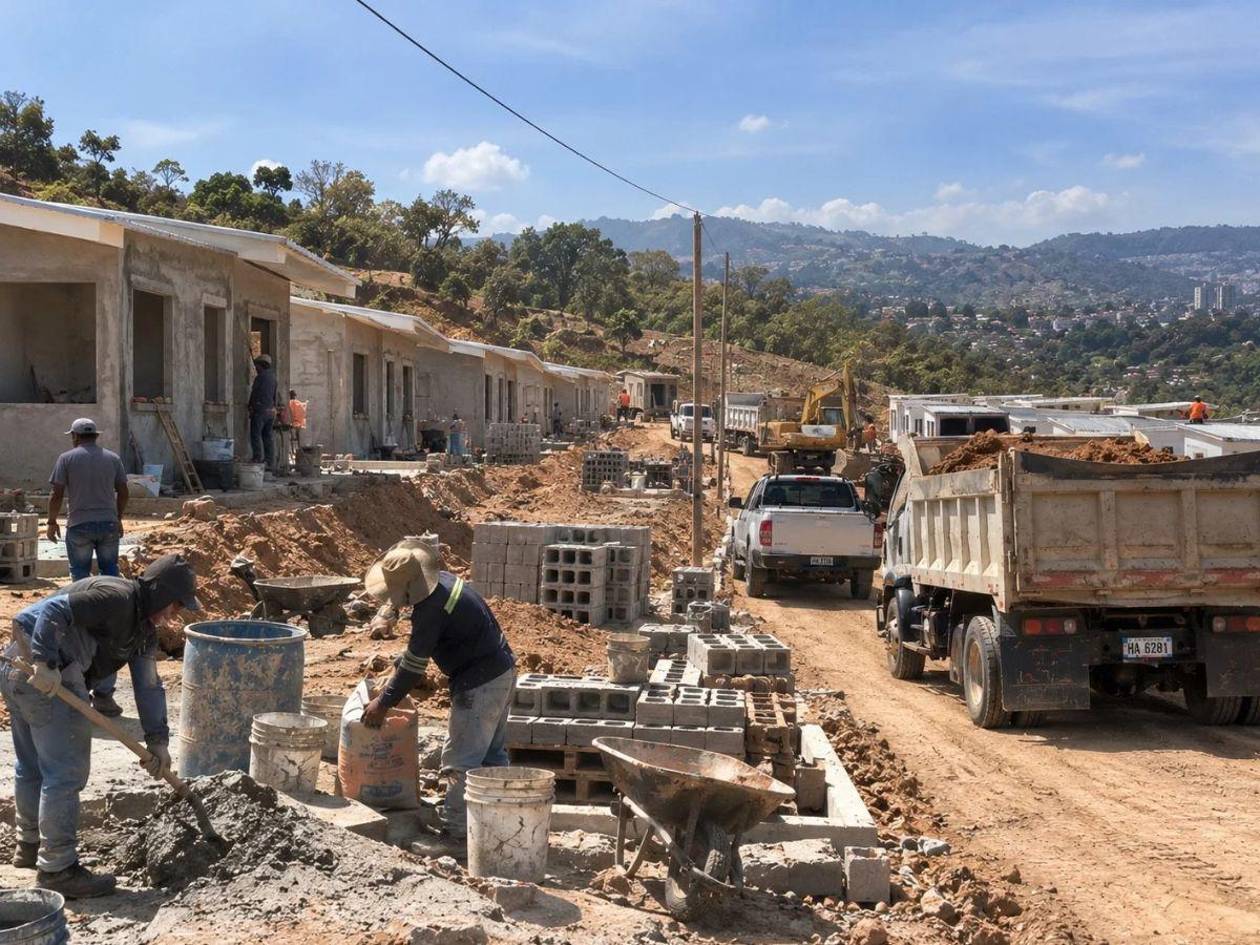
Tegucigalpa, Honduras. Tras la aprobación de la Política Nacional de Vivienda y Asentamientos Humanos, entre 12,000 y 15,000 viviendas podrían financiarse gradualmente en Honduras con los nuevos recursos destinados al sector habitacional, según las proyecciones de Sergio Amaya, presidente ejecutivo del Banco Hondureño para la Producción y la Vivienda (Banhprovi).
La iniciativa contempla 400 millones de dólares del Banco de Desarrollo de América Latina y el Caribe (CAF), que se sumarán a recursos nacionales para ampliar el acceso al crédito hipotecario en un país donde aproximadamente 1.6 millones de hogares necesitan una vivienda nueva o mejoras en la que ya poseen.
“Estamos hablando de una cantidad importante de recursos nuevos, cercana a los 13,000 millones de lempiras para el sector vivienda”, afirmó Amaya durante una entrevista.
La política, aprobada el 17 de octubre en Consejo de Ministros bajo la administración del presidente Nasry Asfura, busca enfrentar una de las principales dificultades de las familias hondureñas: sus ingresos no siempre son suficientes para pagar la prima y las cuotas de un préstamo hipotecario.
Para reducir esa brecha, se contemplan bonos aplicados al capital de los créditos, subsidios temporales a las cuotas y tasas preferenciales, con beneficios diferenciados según la capacidad económica de cada hogar. “Tendremos tasas de interés sumamente competitivas y bonos que se aplicarán directamente al capital del financiamiento”, explicó Amaya.
Los mayores apoyos estarán dirigidos a familias que perciben hasta dos salarios mínimos, mientras que aquellas con ingresos de entre dos y cuatro salarios mínimos también podrán acceder a subsidios diferenciados.
¿Cuánto podría pagar una familia por su vivienda?
Uno de los ejemplos divulgados sobre el nuevo esquema muestra que una familia que adquiera una vivienda valorada en 900,000 lempiras podría reducir su cuota mensual de 7,863 a 4,891 lempiras durante el primer año, mediante la combinación de bonos y subsidios.
La diferencia representa un ahorro de 2,972 lempiras mensuales, equivalente a una reducción cercana al 38%. El subsidio disminuiría progresivamente durante diez años, hasta que el beneficiario asuma la totalidad de su cuota hipotecaria.
Para un apartamento valorado en 1.2 millones de lempiras, la cuota estimada podría pasar de 10,484 a 6,430 lempiras mensuales durante el primer año.
Estos cálculos forman parte de los ejemplos presentados por las autoridades y no constituyen condiciones definitivas para todos los solicitantes. Su aplicación dependerá de los reglamentos y requisitos de cada programa.
Constructoras podrán acceder a financiamiento
El desafío no se limita a facilitar créditos a las familias. Honduras también necesita aumentar la construcción de viviendas, especialmente aquellas destinadas a sectores de menores ingresos.
Para impulsar nuevos proyectos, Banhprovi dispone de una línea de financiamiento para desarrolladores inmobiliarios de hasta 30 millones de lempiras, con una tasa de interés anual del 7%, un plazo de diez años y un año de gracia.
Amaya explicó que la institución ha sostenido reuniones con representantes del sector construcción para dar a conocer los mecanismos financieros que acompañarán la nueva política.

El programa también contempla viviendas tradicionales y proyectos verticales, como edificios de apartamentos, una alternativa para aprovechar mejor los terrenos disponibles en las ciudades.
La participación de las constructoras será determinante, especialmente ante los costos de los materiales, el precio de los terrenos y los trámites que históricamente han dificultado el desarrollo de proyectos habitacionales.
Entre enero y septiembre de 2026, Banhprovi registró 2,225 financiamientos para vivienda, con desembolsos por 3,429.96 millones de lempiras, según cifras institucionales.
Un déficit que Honduras arrastra desde hace décadas
El problema habitacional tiene profundas raíces en el país. Desde la creación del Instituto Nacional de Vivienda (INVA) en 1957, Honduras ha desarrollado distintos programas de construcción y financiamiento, sin lograr cerrar la brecha entre la demanda y la oferta.
El diagnóstico presentado con la nueva política estima que el déficit habitacional afecta a 1.6 millones de hogares: el 40% necesita una vivienda nueva y el 60% requiere mejorar o ampliar la que ya posee.
Francis Argeñal, ministra de Vivienda y Asentamientos Humanos, reconoció tras la aprobación de la política que la magnitud del problema exige una estrategia que trascienda los períodos gubernamentales.
“Se ha trazado la línea, se ha marcado la pauta, a través de la aprobación de una política de Estado, que no había existido”, expresó la funcionaria.
La política aprobada por el gobierno de Asfura establece una ruta para coordinar a las instituciones públicas, la banca y los desarrolladores inmobiliarios, con el propósito de ampliar las opciones de financiamiento y construcción.
¿Cuándo comenzarán los beneficios?
Aunque la política ya fue aprobada, Banhprovi trabaja en los reglamentos y manuales operativos necesarios para aplicar los nuevos mecanismos de financiamiento.
Amaya adelantó que se espera comenzar la implementación durante el último trimestre de 2026, de manera gradual. “La idea es que durante el último trimestre de este año empecemos a ver los beneficios de esta nueva política, cuya aplicación irá creciendo de manera gradual”, indicó.
La Secretaría de Vivienda y Asentamientos Humanos tendrá la rectoría de los subsidios y programas habitacionales, mientras que Banhprovi canalizará los recursos destinados al financiamiento.
El siguiente paso será definir los requisitos y procedimientos para que las familias puedan solicitar los beneficios, mientras avanzan los mecanismos para poner a disposición los fondos y desarrollar los proyectos habitacionales previstos.


