Tegucigalpa, Honduras. La posibilidad de adquirir una casa propia mediante créditos más accesibles, bonos para reducir el financiamiento y subsidios que alivien las cuotas mensuales forma parte de los mecanismos que el Gobierno busca impulsar tras aprobar la Política Nacional de Vivienda y Asentamientos Humanos.
La medida fue aprobada el sábado 17 de octubre en Consejo de Ministros, mediante un decreto ejecutivo PCM, con el propósito de establecer una estrategia de largo plazo que permita atender el déficit habitacional de Honduras, estimado en 1.6 millones de viviendas.
La ministra de Vivienda y Asentamientos Humanos, Francis Argeñal, explicó que la política busca dar una respuesta progresiva a uno de los problemas sociales más grandes del país, que durante años ha limitado el acceso de miles de familias a una vivienda digna.
La funcionaria reconoció que la magnitud del déficit hace imposible resolverlo durante una sola administración. No obstante, aseguró que la aprobación de la política permitirá establecer una ruta institucional para sostener los programas habitacionales a través del tiempo.
“Se ha trazado la línea, se ha marcado la pauta, a través de la aprobación de una política de Estado, que no había existido”, expresó Argeñal, según el comunicado divulgado por Casa Presidencial.
La ministra sostuvo que el nuevo instrumento permitirá desarrollar programas, proyectos y mecanismos orientados a facilitar soluciones habitacionales, particularmente para los hogares con menores recursos económicos.
La intención, agregó, es involucrar a instituciones públicas, entidades financieras, desarrolladores de vivienda e inversionistas privados en una estrategia coordinada que permita incrementar la oferta de casas y reducir las dificultades que enfrentan las familias para obtener financiamiento.

¿Cómo beneficiará a las familias?
Uno de los principales obstáculos para adquirir una vivienda en Honduras es que muchas familias no cuentan con el dinero necesario para pagar la prima inicial de una casa y tampoco reúnen los ingresos suficientes para cubrir las cuotas de un préstamo hipotecario.
Para enfrentar ese problema, la Secretaría de Vivienda y Asentamientos Humanos (Seviah) ha trabajado en el Plan Nacional para la Inclusión Financiera en Vivienda 2026-2030, que contempla un nuevo esquema de apoyos estatales.
Según investigaciones publicadas por LA PRENSA, la propuesta incorpora dos mecanismos: un bono destinado a reducir el capital que debe financiar una familia y un subsidio para disminuir las cuotas mensuales del préstamo durante los primeros diez años.
El denominado Bono Directo a la Cuota permitiría reducir la prima o el monto del crédito hipotecario, mientras que el Subsidio Directo a la Cuota cubriría temporalmente una parte del pago mensual.
De acuerdo con la propuesta examinada por LA PRENSA en septiembre, estos mecanismos estarían dirigidos principalmente a hogares con ingresos de entre uno y cuatro salarios mínimos de referencia.
El esquema también contempla beneficios diferenciados según los ingresos familiares y el tipo de vivienda, otorgando mayores incentivos a determinados proyectos multifamiliares o verticales.
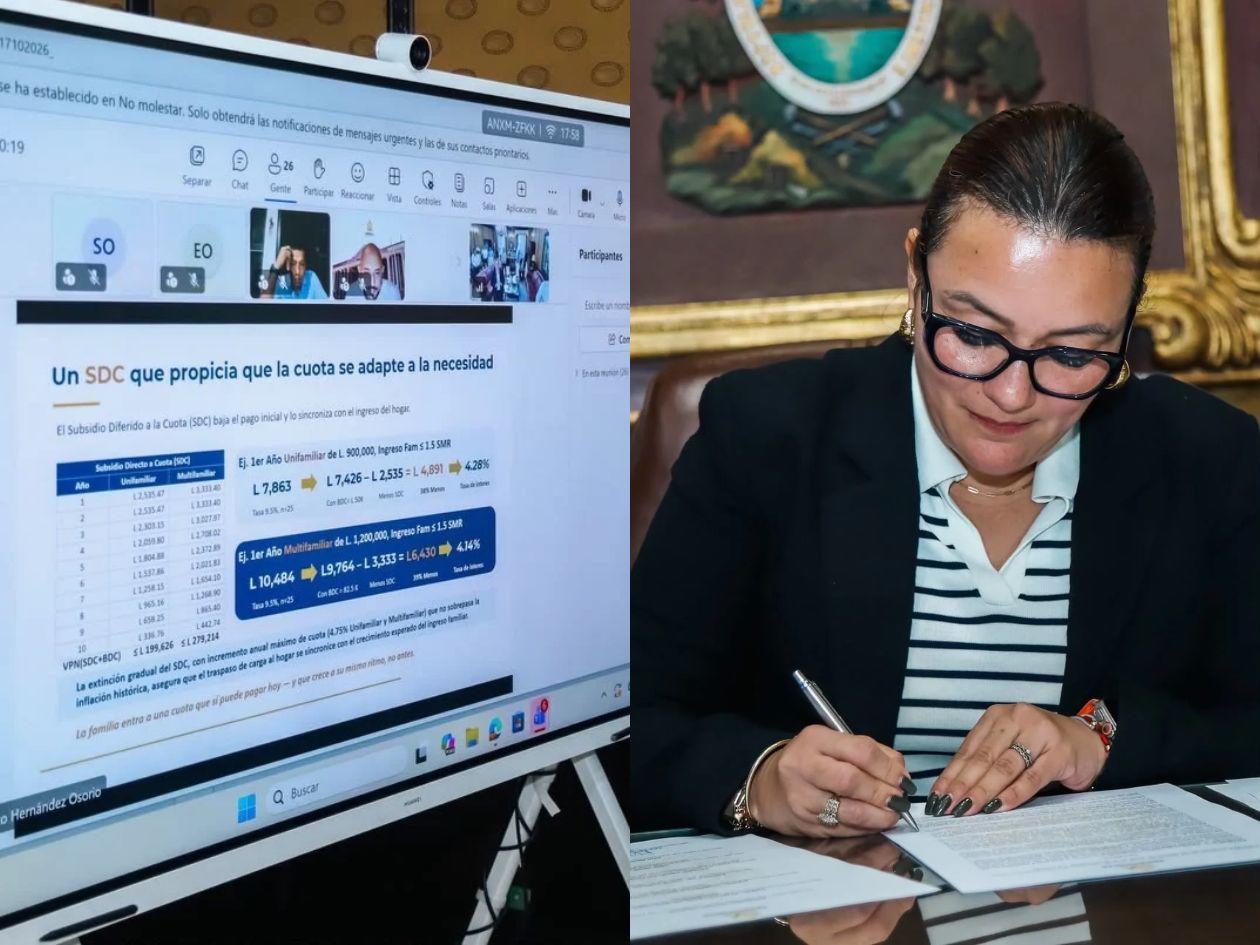
El nuevo esquema contempla un Subsidio Diferido a la Cuota (SDC), que permitirá a las familias pagar mensualidades más bajas durante los primeros años del crédito hipotecario. Según la presentación del programa aprobado, el subsidio se otorgará durante 10 años y disminuirá gradualmente, bajo el supuesto de que los ingresos del hogar aumenten con el tiempo.
Para una vivienda unifamiliar valorada en 900,000 lempiras, una familia con ingresos mensuales equivalentes a 1.5 salarios mínimos de referencia tendría una cuota inicial estimada de 7,863 lempiras. Con la aplicación del bono y el subsidio, el pago se reduciría a 4,891 lempiras mensuales durante el primer año, lo que representa un alivio de 2,972 lempiras, equivalente a una reducción aproximada del 38%.
En el caso de una vivienda multifamiliar, como un apartamento, valorada en 1.2 millones de lempiras, la cuota inicial estimada sería de 10,484 lempiras. Con los beneficios estatales, el pago mensual bajaría a 6,430 lempiras durante el primer año. Esto significa que la familia pagaría 4,054 lempiras menos al mes, una reducción cercana al 39%.
El subsidio también tendrá un carácter temporal y decreciente. Para las viviendas unifamiliares, el apoyo mensual comenzará en 2,535.47 lempiras durante los primeros dos años y disminuirá progresivamente hasta 336.76 lempiras en el décimo año.
En las viviendas multifamiliares, el beneficio será de 3,333.40 lempiras durante los primeros dos años y bajará hasta 442.74 lempiras en el décimo año. La medida busca que las familias asuman gradualmente una mayor proporción de su crédito conforme mejoren sus ingresos.

Bonos para reducir el costo de una casa
El plan sometido a socialización contemplaba un bono de hasta 82,500 lempiras para determinadas familias que adquirieran viviendas sociales verticales.
Para una vivienda unifamiliar, el bono previsto en el rango de menores ingresos alcanzaba los 45,000 lempiras.
Estos aportes no representarían dinero entregado libremente al beneficiario, sino un apoyo destinado a disminuir el capital financiado y, por consiguiente, facilitar las condiciones del crédito hipotecario.
En cuanto al subsidio mensual, la propuesta publicada por LA PRENSA establecía un apoyo inicial aproximado de 2,773 lempiras para viviendas unifamiliares y de 3,301 lempiras para viviendas multifamiliares.
2,972
lempiras
menos pagará al mes, durante el primer año, una familia que adquiera una vivienda de L900,000 con los beneficios estatales del ejemplo aprobado.
El beneficio disminuiría progresivamente durante diez años, hasta que el hogar asumiera la totalidad de su cuota hipotecaria.
La combinación de ambos mecanismos representaba, según el documento analizado en septiembre, un apoyo estatal estimado en valor presente de 153,078 lempiras para viviendas unifamiliares y 182,184 lempiras para unidades multifamiliares. Estas cifras no equivalen a un bono único en efectivo.
No obstante, estos valores corresponden a la propuesta conocida antes de la aprobación de la nueva política, por lo que su aplicación deberá confirmarse cuando se publique el texto definitivo y las respectivas disposiciones de ejecución.
Déficit de 1.6 millones de viviendas
El desafío que enfrenta Honduras es considerable. Las estimaciones utilizadas por las autoridades y representantes de la construcción sitúan el déficit habitacional en aproximadamente 1.6 millones de unidades.
Esta cifra incluye tanto hogares que necesitan una vivienda nueva como aquellos cuyas casas requieren reparaciones, ampliaciones o mejoras para contar con condiciones adecuadas.
En febrero de este año, LA PRENSA publicó que Honduras necesitaba construir alrededor de 100,000 viviendas anuales para comenzar a reducir de manera significativa el déficit acumulado.
Sin embargo, la capacidad de producción del sector está muy por debajo de esa demanda. Incluso en los años de mayor dinamismo, la construcción de viviendas apenas ha alcanzado unas 30,000 unidades anuales, según los datos recogidos en las investigaciones de Baquedano.
A este problema se suma la dificultad de miles de trabajadores para cumplir los requisitos de acceso al crédito, especialmente quienes tienen bajos ingresos o carecen de suficientes ahorros para pagar la prima.
Por ello, el planteamiento gubernamental busca combinar la participación de la banca, los subsidios públicos y la inversión privada, de manera que el Estado no tenga que financiar directamente el valor completo de todas las viviendas.

Financiamiento para construir más casas
Otro componente de la estrategia habitacional es la búsqueda de recursos para reactivar proyectos de vivienda social.
En julio, LA PRENSA informó que el Banco de Desarrollo de América Latina y el Caribe (CAF) había aprobado un financiamiento de 400 millones de dólares para respaldar un programa integral de vivienda social en Honduras.
Según lo informado entonces, se esperaba un primer desembolso de 150 millones de dólares entre octubre y noviembre, recursos que serían canalizados mediante el Banco Hondureño para la Producción y la Vivienda (Banhprovi).
El programa planteaba impulsar la construcción de al menos 15,000 viviendas de interés social, una meta que contribuiría a ampliar la oferta habitacional, aunque todavía estaría lejos de cubrir el déficit nacional.
El financiamiento cobra especial relevancia debido a las dificultades que ha enfrentado Banhprovi para atender la demanda de préstamos de vivienda.
10 años
durará
el subsidio a la cuota hipotecaria, cuyo monto disminuirá gradualmente para que las familias asuman una mayor parte de su mensualidad.
En julio, LA PRENSA documentó que la institución carecía de fondos frescos en su banca de segundo piso, mientras que los recursos disponibles en la banca de primer piso resultaban insuficientes para responder a todas las solicitudes de financiamiento.
La aprobación de la política también pretende generar confianza entre inversionistas nacionales y extranjeros, mediante un marco institucional que proporcione continuidad y mayor certidumbre a los proyectos habitacionales.
Argeñal sostuvo que la inseguridad jurídica y las decisiones adoptadas en el pasado habían desalentado la inversión en construcción, por lo que la nueva política busca mejorar las condiciones para atraer capital al sector.
No obstante, la aprobación de la política no equivale al desembolso automático de los recursos anunciados ni garantiza por sí sola la ejecución inmediata de los proyectos.

Viviendas verticales, otra alternativa
La construcción de edificios de apartamentos destinados a familias de menores ingresos también forma parte de las propuestas impulsadas por la Secretaría de Vivienda.
Este modelo busca aprovechar mejor los terrenos disponibles en las ciudades, donde el encarecimiento del suelo se ha convertido en uno de los principales obstáculos para levantar urbanizaciones de interés social.
Según una publicación del 8 de septiembre, el plan contemplaba incentivos diferenciados para viviendas verticales, con la intención de promover proyectos que permitan alojar a más familias en espacios urbanos relativamente pequeños.
En San Pedro Sula, una experiencia de este tipo son los Condominios Hábitat de la Cordillera, situados en la colonia Fesitranh, desarrollados por Hábitat para la Humanidad Honduras.
La primera etapa de ese proyecto comprende 54 apartamentos distribuidos en tres edificios de tres niveles. Cada unidad cuenta con dos habitaciones y una superficie aproximada de entre 50 y 52 metros cuadrados.
La iniciativa demuestra que es posible desarrollar soluciones habitacionales multifamiliares para sectores de ingresos más bajos mediante esquemas que combinen financiamiento, incentivos y acompañamiento social.
La Secretaría de Vivienda también había manifestado su intención de impulsar proyectos piloto de vivienda social vertical en Tegucigalpa.
Los obstáculos que enfrenta la nueva política
Más allá del financiamiento, la ejecución de la estrategia habitacional tendrá que superar problemas que han frenado históricamente la construcción de viviendas sociales.
Entre ellos figuran el encarecimiento de la tierra, el aumento en los precios de los materiales, la limitada disponibilidad de proyectos y los prolongados trámites para obtener permisos de construcción.
Representantes del sector construcción consultados por LA PRENSA han advertido que, en algunos casos, los procedimientos administrativos pueden extenderse durante años, elevando los costos y dificultando la ejecución de nuevos desarrollos.
En San Pedro Sula, los empresarios del sector señalaron en julio que la ciudad llevaba más de ocho años sin desarrollar nuevos proyectos de vivienda social, en un contexto de costos crecientes y obstáculos para obtener autorizaciones.
Frente a este escenario, Argeñal señaló que la política aprobada por el Gobierno de Nasry Asfura pretende establecer una coordinación más amplia entre las entidades públicas y los diferentes actores del sector vivienda.
La ministra aseguró que la prioridad serán los hogares que menos tienen y más necesitan una solución habitacional.
Aunque la aprobación del decreto representa un paso institucional, su impacto dependerá de la asignación de recursos, la participación de las entidades financieras, la disponibilidad de terrenos y la capacidad para convertir los programas anunciados en viviendas efectivamente accesibles.
Por ahora, quedan pendientes detalles fundamentales para los ciudadanos, como los requisitos definitivos para solicitar los subsidios, los procedimientos de inscripción, los plazos de atención y las condiciones específicas de los nuevos programas.
La expectativa del Gobierno es que esta política se convierta en una herramienta permanente para reducir el déficit habitacional y acercar a miles de familias hondureñas a la posibilidad de contar con una vivienda propia.


