Tegucigalpa, Honduras. El Régimen de Aportaciones Privadas (RAP) ha colocado L2,136 millones en créditos para vivienda durante 2026, mientras que otros L1,623 millones han sido desembolsados mediante Préstamos Garantizados con Aportaciones (PGA), destinados a necesidades personales y consolidación de deudas. La institución mantiene para este año una meta de L6,000 millones en financiamiento para vivienda y L2,450 millones en préstamos personales y consolidación de obligaciones.
En 33 años de existencia, el RAP registra 1,978,176 afiliados, de los cuales 488,839 están activos y 1,489,337 se han retirado. El histórico de colocación de préstamos asciende a L29,029 millones en redescuentos, correspondientes a 50,019 personas, y L13,213 millones en Rapifácil, correspondientes a 230,622 personas.
Juan Carlos Sikaffy, presidente del Consejo Directivo del RAP, explicó en entrevista a LA PRENSA que la institución dispone de aproximadamente L3,863 millones para continuar con la colocación de créditos durante 2026. Además, destaca que el RAP registra 6,487 empresas activas y un patrimonio de L49,641 millones. En 33 años de operaciones, la institución acumula 50,019 créditos de vivienda y 230,622 préstamos garantizados con aportaciones.
¿Este año y hasta la fecha, cuántos préstamos para vivienda ha aprobado el RAP a nivel nacional?
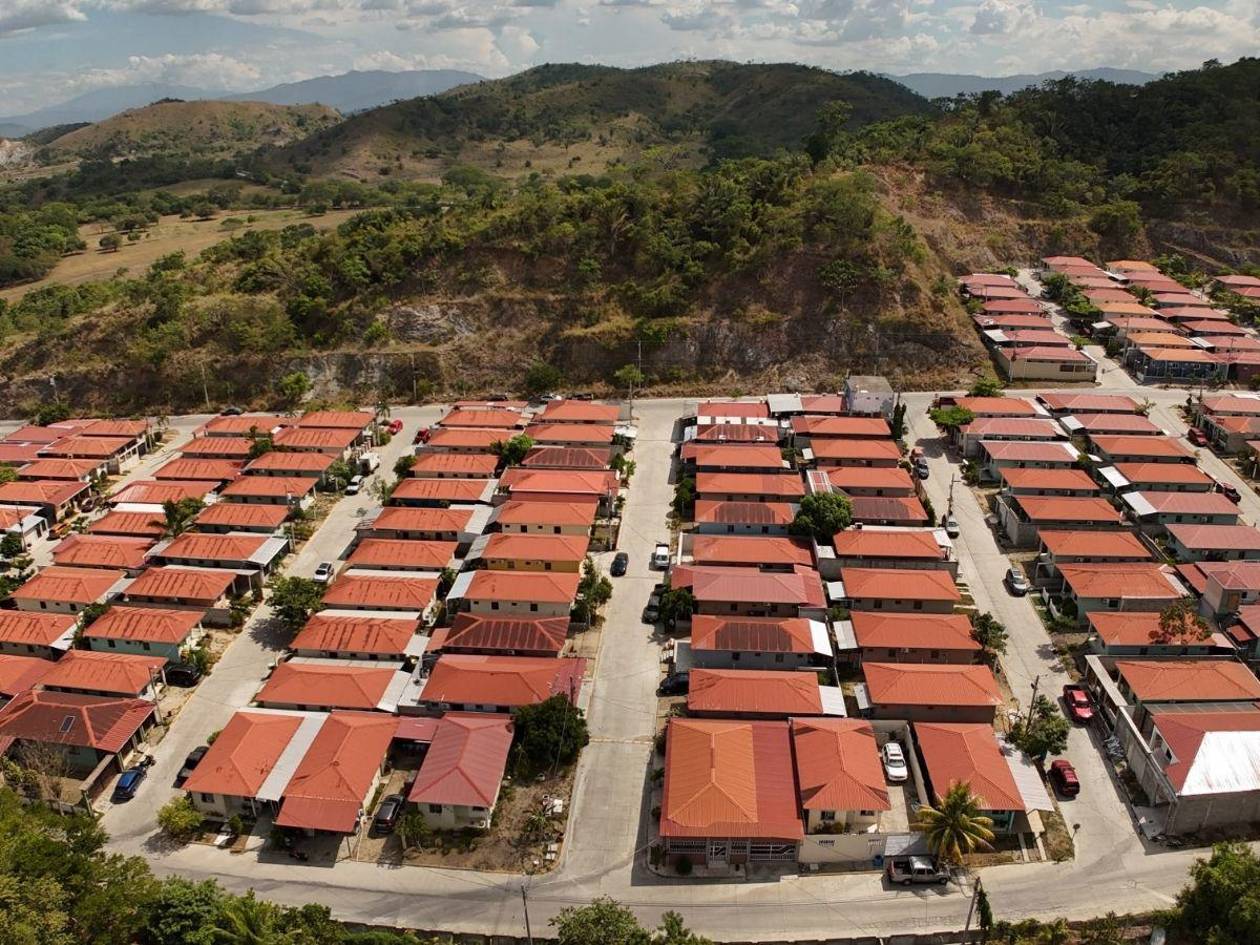
Durante 2026, el RAP ha colocado L2,136 millones para vivienda a nivel nacional, reafirmando nuestro compromiso de facilitar a los afiliados el acceso a soluciones habitacionales en condiciones favorables.
Si observamos el impacto acumulado de este programa, en 33 años de operar, el RAP ha alcanzado aproximadamente 50,019 créditos de vivienda, lo que refleja la importancia que ha tenido la institución a lo largo de los años en el acompañamiento de las familias hondureñas para adquirir, construir o mejorar su vivienda.
¿Cuánto ha desembolsado el RAP en créditos para vivienda hasta la fecha?
En lo que va de 2026, se han desembolsado aproximadamente L2,136 millones en créditos para vivienda.
A nivel acumulado, la institución registra alrededor de L29,029 millones desembolsados en este tipo de financiamiento. Más allá de la cifra financiera, cada crédito representa una familia que ha podido avanzar en la construcción de su patrimonio y mejorar su calidad de vida.
En préstamos personales y consolidación de deudas, ¿cuánto ha desembolsado este año el RAP?
Durante 2026 se han otorgado 19,308 Préstamos Garantizados con Aportaciones (PGA), con desembolsos por alrededor de L1,623 millones.
Históricamente, el RAP acumula aproximadamente 230,622 préstamos de este tipo, representando cerca de L13,213.4 millones desembolsados.
Este producto constituye una alternativa importante para nuestros afiliados, particularmente para atender necesidades personales y facilitar procesos de consolidación de obligaciones financieras bajo condiciones que contribuyan a ordenar sus finanzas.

¿Cuánto dinero hay disponible para créditos de vivienda y para préstamos personales y consolidación de deuda en el RAP?
Para 2026, el RAP cuenta con una disponibilidad aproximada de L3,863 millones para atender la colocación de créditos.
Estos recursos permiten a la institución continuar impulsando tanto las soluciones de vivienda como los productos de préstamos personales y consolidación de deuda. La utilización de estos fondos se administra conforme a la programación financiera, la demanda de los afiliados y las políticas de inversión y crédito de la institución.
La meta para este año es colocar L6,000 millones en créditos de vivienda y L2,450 millones en préstamos personales y consolidación de deudas. ¿Estas metas continúan igual?
Sí. Las metas se mantienen.
Para 2026, el RAP continúa trabajando con el objetivo de colocar L6,000 millones en financiamiento para vivienda y L2,450 millones en préstamos personales y consolidación de deuda.
Son metas ambiciosas que reflejan la intención de la institución de ampliar el acceso al financiamiento de sus afiliados y, al mismo tiempo, administrar responsablemente los recursos que les pertenecen.
Nuestro enfoque no es únicamente alcanzar una cifra de colocación, sino procurar que estos recursos lleguen de manera efectiva a los afiliados que los necesitan y que puedan convertirse en una herramienta para mejorar su bienestar financiero y familiar.
¿Cuántas empresas tiene inscritas actualmente el RAP?
Al cierre de agosto de 2026, el RAP registra 6,487 empresas activas.
La incorporación de nuevas empresas es particularmente importante porque permite ampliar la cobertura del sistema y que más trabajadores tengan acceso a los beneficios y productos financieros que ofrece el RAP.
¿Cómo ha impactado la fusión del fondo de pensiones con el fondo de vivienda e inclusión financiera?
Uno de los principales efectos ha sido la posibilidad de ampliar el acceso de nuestros afiliados a productos financieros, particularmente a los Préstamos Garantizados con Aportaciones (PGA).
Desde la perspectiva del afiliado, buscamos que la integración permita aprovechar de una mejor manera las capacidades de la institución y ofrecer alternativas que respondan a necesidades reales: vivienda, mejoras habitacionales, liquidez y consolidación de deudas.
El objetivo es avanzar hacia un RAP más integral, cercano y accesible, procurando que los recursos administrados por la institución se traduzcan en mayores oportunidades y beneficios para nuestros afiliados.
¿Qué porcentaje de usuarios solicita préstamos para mejoras o reparación de vivienda?
Aproximadamente el 25% de los redescuentos se orienta a mejoras o reparaciones de vivienda; es decir, alrededor de 1 de cada 4 operaciones de este tipo tiene este destino.
Este dato es relevante porque la necesidad habitacional de una familia no siempre consiste en adquirir una nueva vivienda. Muchas veces lo que un afiliado requiere es ampliar, reparar o mejorar su hogar, y para nosotros también es importante facilitar soluciones financieras que atiendan esas necesidades.
¿De cuánto es el patrimonio total del RAP?
El patrimonio total del RAP se sitúa actualmente en L49,641 millones.
Es una cifra que evidencia la dimensión y responsabilidad que tiene la institución en la administración de los recursos de los afiliados. Por ello, nuestra prioridad es mantener una gestión responsable, transparente y orientada a generar valor y beneficios para quienes forman parte del sistema.
¿Las tasas de interés y los requisitos se mantienen o ha habido algún cambio?
Actualmente, las tasas de interés y los requisitos se mantienen conforme a la última revisión realizada en abril de 2026: un 9% para ingresos abajo de dos salarios mínimos y 10.5% arriba de ese rango.
El RAP revisa periódicamente las condiciones de sus productos con el propósito de mantener alternativas competitivas y sostenibles, procurando un equilibrio entre facilitar el acceso al crédito y administrar responsablemente los recursos de nuestros afiliados.
Nuestro propósito es que los productos del RAP sean cada vez más accesibles y que los afiliados conozcan claramente las condiciones, requisitos y beneficios disponibles.


