¿Cuánto debe ganar para recibir ayuda del Gobierno para una casa?
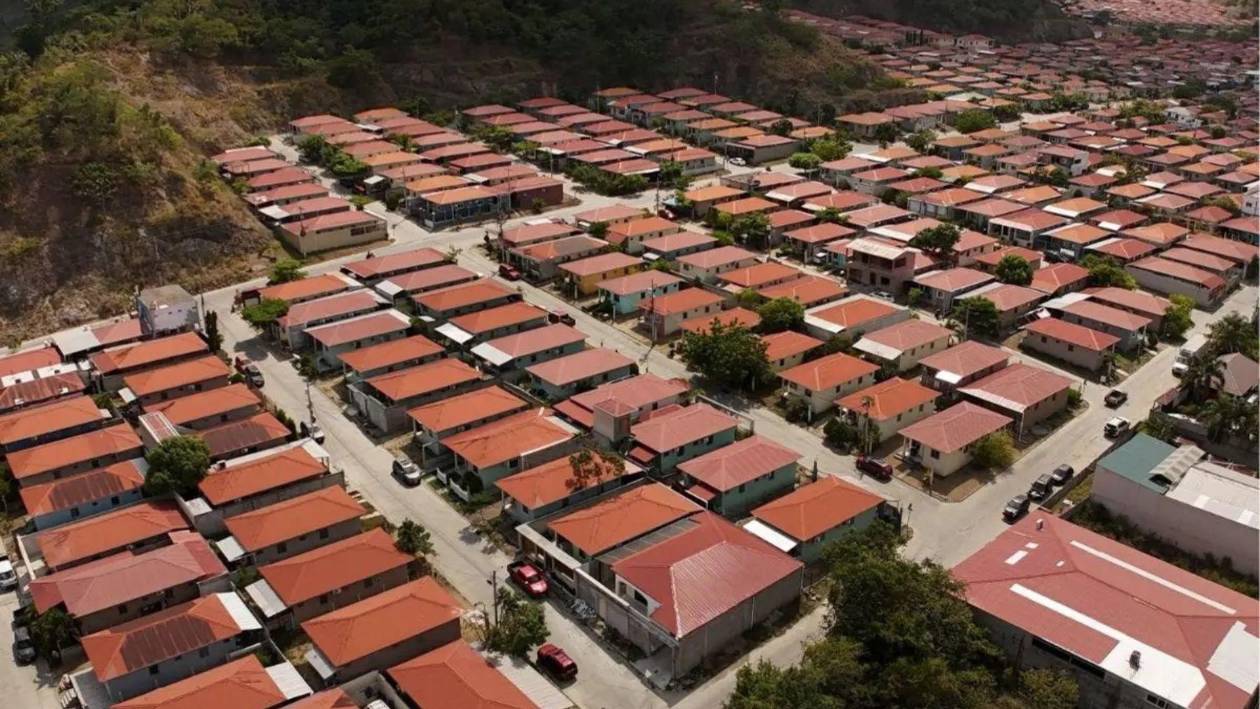
La vigente Política Nacional de Vivienda contempla entregar una serie de bonos y subsidios para familias hondureñas con ingresos inferiores a cuatro salarios mínimos
- Actualizado: 26 de octubre de 2026 a las 00:00 /
Laura alquila desde hace ocho años un apartamento con una sala-cocina y un pequeño cuarto en la colonia Villa Nueva de Tegucigalpa. Allí vive con sus dos hijos y su esposo, quien gracias a su trabajo logró ver una luz para obtener su propia casa.
Le aprobaron un préstamo hipotecario por el que mensualmente paga 7,000 lempiras, mientras cuenta las horas para mudarse a su nueva vivienda en Tatumbla. "Si hubiese tenido solo un salario mínimo (de 14,917.20 lempiras) no le dan el préstamo para la casa", contó Laura en diálogo con LA PRENSA Premium.
Sus palabras no están lejos de la realidad que viven miles de familias, por eso el déficit de viviendas supera los 1.6 millones de inmuebles. Sin embargo, la recién aprobada Política Nacional de Vivienda y Asentamientos Humanos parece ser una solución a la crisis, aunque debe haber "una regulación" en los bancos, consideró Laura.
"La cuota es de 7,000 lempiras. Y como mil lempiras son de seguro, porque ellos siempre le cobran un seguro; si las personas le quitan el seguro, la cuota le queda más baja, pero como ellos siempre exigen el seguro, entonces es bien difícil", dijo.
Francis Argeñal, secretaria de Vivienda, afirmó que la apuesta es transformar el ecosistema habitacional, sin dejar por fuera a quienes ganan menos de un Salario Mínimo de Referencia (SMR), cuyo monto es de 18,050 lempiras mensuales.
La normativa establece asistencia total no reembolsable para ellos, pero también de subsidios y financiamiento preferencial para quienes tienen mayores ingresos.

Ayuda social
El documento, aprobado mediante el Decreto Ejecutivo PCM-018-2026 y publicado el 19 de octubre en La Gaceta, establece asistencia total para quienes tienen ingresos inferiores al Salario Mínimo de Referencia de 18,050 lempiras.
Esta modalidad está destinada a familias de recursos limitados, pues incluye la entrega gratuita de viviendas por el Estado, construcción en terreno propio y mejoramiento de viviendas.
La política formula fondos no reembolsables, lo que significa que el dinero para la construcción o reparación correrían por parte del Estado. Eso sí, el beneficio dependerá de los recursos disponibles u otros programas.
Según la secretaria de Vivienda, para estos programas sociales tienen disponibles 140 millones de lempiras para atender la pobreza extrema. En el caso de construcción, cada vivienda consta de dos habitaciones, un espacio para sala, comedor y cocina, así como un baño y área de lavandería.
“Nosotros ponemos el componente civil, la vivienda como tal, pero la familia tiene que tener la tenencia de las propiedades, es decir, ellos toman el terreno”, insistió Argeñal.
La funcionaria afirmó que estos fondos están destinados a construcción y reparaciones de viviendas, todas canalizadas a través de las alcaldías, pero también se puede hacer la solicitud directa a la Secretaría de Vivienda.
Actualmente iniciaron con la intervención de 800 unidades habitacionales, detalló Argeñal, en Ojojona, Sabanagrande, El Porvenir, Tela, Yure, Yauyupe, Orocuina, El Triunfo, San Marcos de Colón, Choluteca, Marcovia, San José, San Isidro y Concepción de María, Dulce Nombre de Culmí, Campamento, Gurizama, Yocón, Concordia.
“En Lempira estamos en Lepaera, Gracias, La Iguala, La Unión, en San Sebastián; en Cortés estamos en San Pedro Sula, en Pimienta, en Omoa, en Lima; en Valle estamos en Caridad, en Coray, en Goascorán y en Nacaome... con mejoramiento y vivienda donada”, detalló la funcionaria.

Salarios para aplicar
Para los hogares con un ingreso entre uno y cuatro salarios, es decir, entre los 18,050 y 72,200 lempiras, se contemplan apoyos financieros no reembolsables, parciales o complementarios.
Los aportes al capital estarán dirigidos a hogares de ingresos bajos y podrán utilizarse para facilitar el pago de la cuota inicial o la prima necesaria para adquirir una propiedad. Es decir, una familia que tenga capacidad para pagar las mensualidades de un préstamo, pero no cuente con todos los recursos para cubrir la prima, podría beneficiarse de esta modalidad, siempre que reúna los requisitos del programa que se establezca.
También se contemplan subsidios a las cuotas para hogares de ingresos bajos y medios.
Otra posibilidad serán las condiciones preferenciales relacionadas con tasas de interés, plazos y montos de prima, que permitirían facilitar el acceso al crédito hipotecario.
Por ejemplo, la vivienda social está destinada a aquellas familias que no superan los cuatro salarios mínimos (L72,200) y cuyo precio ronda los 1.4 millones de lempiras.
Según el documento, estos hogares pueden acceder a un apoyo no reembolsable o apoyo a prima, como lo denomina la Secretaría de Vivienda. Además, reciben un subsidio de L150,000, distribuido en cuotas durante un período de 10 años.
¿Y si gano menos del salario mínimo?
- Las familias con ingresos inferiores a L18,050 podrán recibir viviendas gratuitas, construcción en terreno propio o reparaciones, mediante fondos no reembolsables. Deben acreditar la tenencia del terreno. Se dispone de L140 millones para estos programas, que pueden solicitarse directamente o a través de las alcaldías.
En el caso de quienes tienen ingresos entre 1 y 1.5 salarios mínimos (de 18,050 a 27,075 lempiras), ese bono de apoyo a prima será de 50 mil lempiras en vivienda unifamiliar. Esto significa que si las familias con estos ingresos compran una vivienda de 1.4 millones de lempiras recibiría un apoyo económico equivalente al 14.29% del valor de la casa.
Ahora, en el caso de las familias cuyos ingresos superen los 1.5 salarios, pero se mantienen por debajo de dos salarios (desde 27,075 hasta 36,100 lempiras), entonces el apoyo que va directamente a prima será de 43,750 lempiras. Entre 2 y 2.5 salarios (hasta los L45,125) recibirán 37,500 lempiras; pero para quienes lleguen a los cuatro salarios mínimos, entonces recibirán 15 mil lempiras de apoyo a prima, más el subsidio en cuotas.
“Todos los que aplican para vivienda unifamiliar es un monto específico. Cambia en multifamiliar, porque los beneficios en multifamiliar son mayores en apoyo a prima y mayores en apoyo a subsidio a cuota mensual, porque lo que queremos es orientar oferta y demanda hacia este nuevo modelo habitacional, que es el de vivienda vertical”, explicó Argeñal.
La funcionaria se refirió a aquellas viviendas de modelo vertical, como si fueran un edificio, donde cada familia vive en un piso. En estos casos, además del bono a capital, recibirán un subsidio que varía de acuerdo con el salario acumulado.
De 1 a 1.5 salarios recibirán 82,500 lempiras de bono directo a capital, pero también tendrán la facilidad de acceder a un subsidio de 196,714 lempiras dividido entre 10 años, lo que sumaría un apoyo de L279,214.
Para quienes deseen este tipo de viviendas, pero sus ingresos equivalen a cuatro salarios mínimos, el bono para prima equivale a 25 mil lempiras, pero también tendrán acceso a los 196,714 lempiras distribuidos en 10 años.
“El bono que vamos a dar en concepto de apoyo a prima, pues obviamente es mayor a aquellas familias que están de un salario mínimo y medio hacia abajo. Las que están por encima, pues, de ese nivel, ya reciben menos y le vamos a apoyar de igual manera en el subsidio aplicado a la cuota a todas aquellas familias que están de uno a cuatro salarios mínimos en la sumatoria de ingresos familiares”, indicó la funcionaria.
Afirmó que, aunque las familias cuyos salarios oscilan entre los cuatro y ocho salarios (entre 72,200 y 144,400 lempiras) no necesitan este tipo de apoyos, la normativa establece incentivos para la compra, mejoramiento o ampliación de vivienda.
Lo mismo sucede para las familias con ingresos mayores a los ocho salarios mínimos, quienes podrán beneficiarse de “disposiciones regulatorias, simplificación administrativa, información sectorial y otros instrumentos generales derivados de la política”, dice la normativa.
¿De cuánto podrá ser la casa?
La normativa establece categorías de vivienda según su valor, utilizando el mismo Salario Mínimo de Referencia de 18,050 lempiras.
La vivienda de interés social será aquella cuyo precio no supere los 80 salarios mínimos de referencia, equivalentes a L1.4 millones. Por su parte, la vivienda media comprende inmuebles con valores entre 80 y 220 salarios, es decir, entre 1.4 millones y 3.97 millones de lempiras.
Las viviendas cuyo precio superen los 3.9 millones de lempiras se clasifican como altas. Estos montos establecen categorías habitacionales, pero no significan que el Gobierno prestará automáticamente esas cantidades a quienes soliciten financiamiento.
Argeñal explicó a LA PRENSA Premium que los fondos para construcción y mejora de viviendas vendrán de organismos nacionales e internacionales, como el Banco de Desarrollo de América Latina y el Caribe (CAF), el cual otorgó una línea de crédito por 150 millones de dólares. El Poder Legislativo también aprobó el proyecto de decreto que permitía la reasignación de 2,150 millones de lempiras del Banco Central al Banco Hondureño para la Producción y la Vivienda (Banhprovi).
El documento también permite suscribir un contrato de administración e inversión de fondos con el Banhprovi, mientras se reglamenta y entra en funcionamiento el Fondo Hondureño de la Vivienda (Fonhvivienda), más una parte de los 140 millones de lempiras del presupuesto asignado a la Secretaría de Vivienda.
¿De dónde salen los fondos?
- El programa de vivienda contempla una línea de crédito de $150 millones del CAF y una reasignación aprobada de L2,150 millones del Banco Central a Banhprovi. Este último podrá administrar recursos mientras se constituye Fonhvivienda. La política también establece subsidios y financiamiento preferencial.
Yasser Galindo, un capitalino que lleva años alquilando una vivienda con la esperanza de próximamente tener su propia casa, recalcó en diálogo con LA PRENSA que se trata de una normativa visionaria, que cuenta con un financiamiento anunciado de 400 millones de dólares aprobado por la CAF, con metas de 550 mil viviendas nuevas y 750 mil mejoramientos en 15 años, pero “esas metas a 15 años cruzan varios gobiernos, y un decreto por sí solo no garantiza que se cumplan”.
A su criterio, “lo que más pesaría a favor es que el fondo definitivo (Fonhvivienda) llegue a funcionar con respaldo de ley, y que haya registros públicos de beneficiarios y proyectos que obliguen a rendir cuentas. Mientras eso no ocurra, es una política con buena intención y base frágil. Y por ende muy difícilmente los más necesitados podrían optar por el beneficio”.
El hondureño recordó que en 2020 se aprobó la Ley Marco de Vivienda y Asentamientos Humanos, pero los programas cambiaron de enfoque de un Gobierno a otro.
“Los bonos dependen del presupuesto anual. Constructores de vivienda social han dicho que los fondos de los bonos del Gobierno a veces se agotan”, lamentó.

Proyectos deben estar registrados
La secretaria de Vivienda advirtió, además, que para optar a estos beneficios, los desarrolladores deben registrar los proyectos habitacionales en esa institución, como órgano encargado de velar por el cumplimiento de la normativa.
“(El desarrollador) debe de presentarse a la Secretaría (de Vivienda) y registrar su proyecto para que nosotros podamos calificar a las familias que van a optar a esos beneficios, porque el primer filtro obviamente es el banco, es el sistema financiero cuando se acerca a la familia a solicitar su crédito, pero el banco luego contacta a la Secretaría de Vivienda y nos envía el expediente de la familia para que nosotros califiquemos el beneficio”, advirtió Argeñal.
“Pero si ese proyecto habitacional no está registrado en la Secretaría, no se va a poder aplicar”, insistió, al mencionar que actualmente solo están registrados 30 desarrolladores.
¿Quiénes son los desarrolladores?
- Los desarrolladores deben registrar sus proyectos habitacionales ante la Secretaría de Vivienda para que las familias puedan acceder a bonos y subsidios. El banco evalúa inicialmente al solicitante y remite su expediente a la secretaría para calificar el beneficio. Sin inscripción, los proyectos no califican, aclararon.
Esto aplica para las viviendas concentradas, según dijo, es decir, aquellos proyectos habitacionales desarrollados por una constructora en una residencial, con calles, servicios básicos e infraestructura planificados.
En el caso de vivienda dispersa (una familia construye su casa un terreno), el banco hace la comunicación con la Secretaría de Vivienda para la validación, donde se revisa que cumpla con las condiciones socioeconómicas y demás criterios.